Zapomniałeś o podatku od nieruchomości? Sprawdź, jak złożyć czynny żal
Czynny żal: brak zgłoszenia i opłaty za podatek od nieruchomości
Zachęcamy do kontaktu z prawnikami!
Zachęcamy do kontaktu z prawnikami!
Zignorowanie obowiązku zgłoszenia nieruchomości lub brak zapłaty podatku to prosta droga do wysokich kar finansowych, jednak dzięki prawidłowo złożonemu czynnemu żalowi możesz naprawić swój błąd i zachować czystą kartotekę – sprawdź nasz poradnik i dowiedz się, jak to zrobić krok po kroku!
Nabycie domu, mieszkania lub działki budowlanej wiąże się z koniecznością dopełnienia wielu formalności urzędowych. Niestety, w natłoku obowiązków związanych z transakcją notarialną czy przeprowadzką, nowi właściciele często zapominają o fundamentalnym obowiązku wobec administracji lokalnej – zgłoszeniu nabytego majątku oraz terminowym regulowaniu zobowiązań podatkowych. Niezapłacony podatek od nieruchomości nie ulega automatycznemu przedawnieniu bez konsekwencji, a brak deklaracji może skutkować poważnymi problemami. System podatkowy przewiduje jednak w pełni legalne i skuteczne rozwiązanie dla osób, które popełniły błąd nieświadomie. Jest nim czynny żal. W poniższym artykule krok po kroku wyjaśniamy, jak skorzystać z tego narzędzia, chroniąc swój budżet przed dotkliwymi sankcjami.
Zgodnie z obowiązującymi przepisami prawa podatkowego, każdy właściciel ma obowiązek złożyć informację o nieruchomościach i obiektach budowlanych (formularz IN-1) w terminie 14 dni od momentu powstania obowiązku podatkowego. Dodatkowo, wyliczony podatek należy wpłacać w czterech proporcjonalnych ratach (do 15 marca, 15 maja, 15 września i 15 listopada).
Brak zgłoszenia nieruchomości do opodatkowania lub zignorowanie terminów płatności traktowane jest jako naruszenie przepisów Kodeksu karnego skarbowego (kks). Organy podatkowe kwalifikują takie działanie jako wykroczenie lub, w skrajnych przypadkach, przestępstwo skarbowe. Konsekwencją wykrycia tego faktu przez urzędników jest nałożenie na podatnika mandatu karnego lub grzywny, której wysokość jest uzależniona od minimalnego wynagrodzenia za pracę. W skrajnych sytuacjach kary te mogą sięgać kilkudziesięciu tysięcy złotych, co wielokrotnie przewyższa wartość samej zaległości podatkowej.
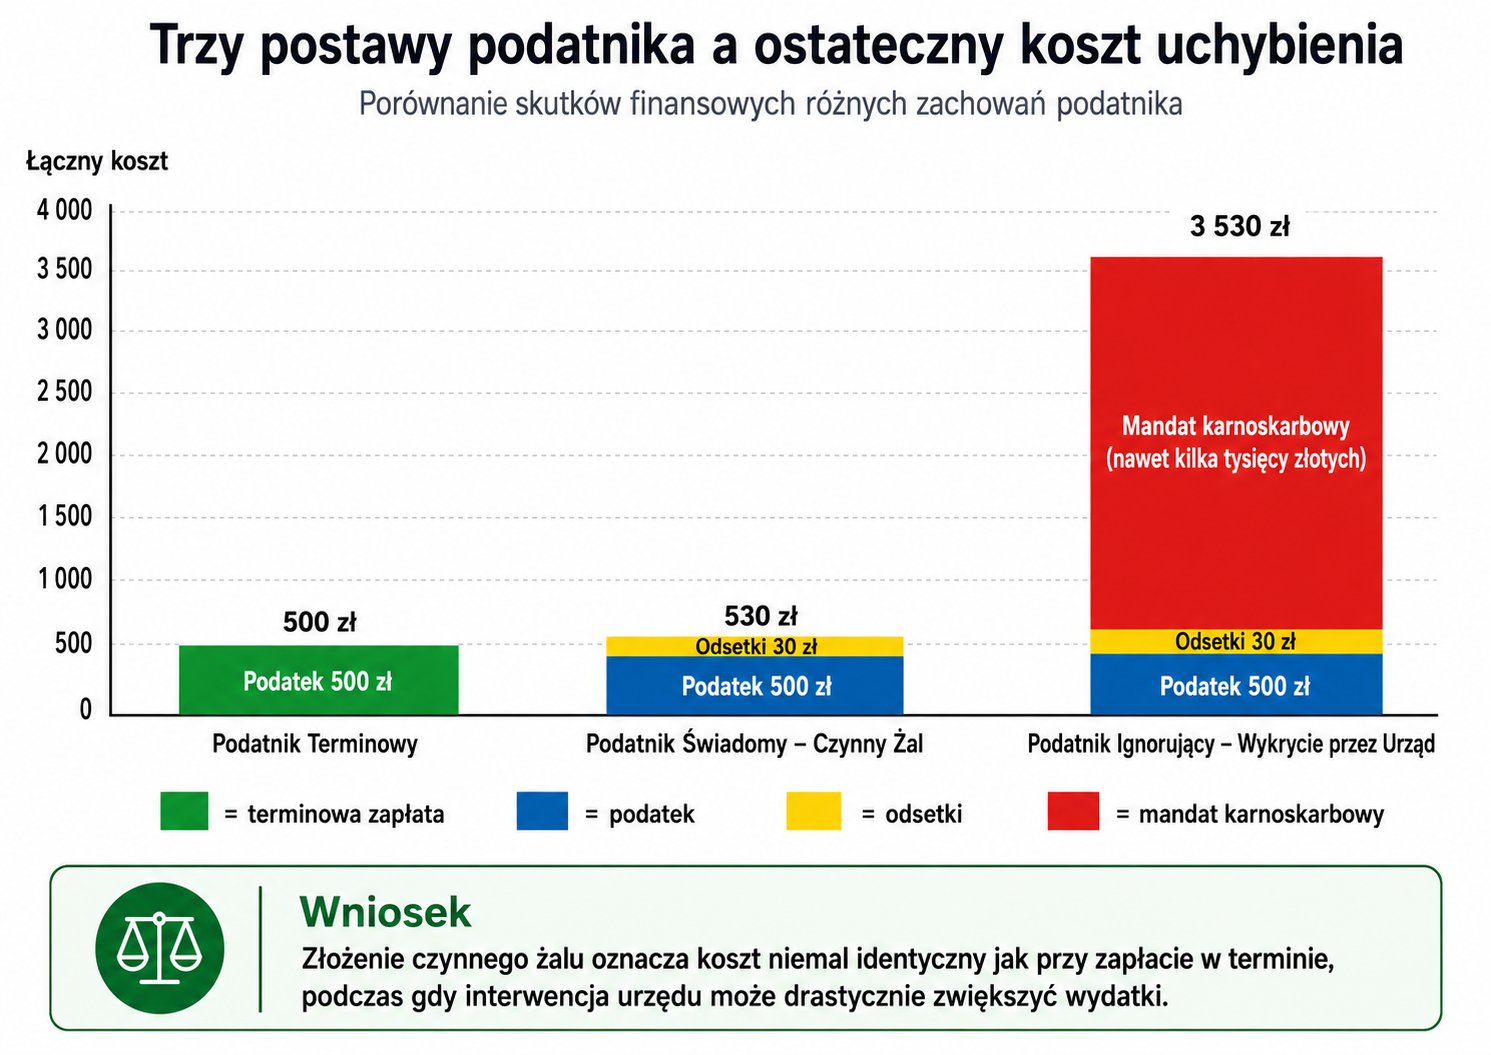 Trzy postawy podatnika a ostateczny koszt uchybienia
Czynny żal to instytucja prawna uregulowana w art. 16 Kodeksu karnego skarbowego. Stanowi ona specyficzne koło ratunkowe dla podatników, którzy dopuścili się zaniedbania, ale chcą dobrowolnie naprawić swój błąd. W ujęciu praktycznym jest to oficjalne zawiadomienie organu podatkowego o popełnieniu czynu zabronionego, połączone z przyznaniem się do winy.
Głównym celem złożenia czynnego żalu jest uniknięcie odpowiedzialności karnoskarbowej. Jeśli zrobisz to prawidłowo, urząd odstąpi od wymierzenia grzywny. Należy jednak mieć świadomość, że czynny żal chroni wyłącznie przed sankcjami karnymi – w żadnym wypadku nie zwalnia podatnika z obowiązku uiszczenia zaległego podatku wraz z narosłymi odsetkami ustawowymi za zwłokę.
Aby zawiadomienie odniosło pożądany skutek prawny, nie wystarczy jedynie napisać stosownego oświadczenia. Przepisy kks jasno precyzują trzy kluczowe warunki, które muszą zostać spełnione łącznie:
1. Złożenie czynnego żalu przed interwencją urzędu
To najważniejsza zasada. Zawiadomienie o popełnieniu wykroczenia musi wpłynąć do organu podatkowego zanim urzędnicy samodzielnie odkryją Twoje niedopatrzenie. Jeżeli organ podatkowy zdążył już wysłać wezwanie do złożenia wyjaśnień, upomnienie, lub rozpoczął procedurę kontrolną w związku z Twoją nieruchomością, prawo do skorzystania z czynnego żalu bezpowrotnie wygasa.
2. Uregulowanie zaległości podatkowej wraz z odsetkami za zwłokę
Czynny żal jest skuteczny tylko wtedy, gdy sprawca wyrówna straty finansowe poniesione przez budżet jednostki samorządu terytorialnego. Równolegle ze złożeniem zawiadomienia (lub niezwłocznie po nim), musisz dokonać przelewu obejmującego całą zaległą kwotę podatku od nieruchomości powiększoną o odsetki za zwłokę. W przypadku braku zgłoszenia nieruchomości, konieczne jest również dołączenie wypełnionej deklaracji IN-1.
3. Prawidłowe uzasadnienie popełnionego uchybienia
Pismo powinno zawierać krótkie i rzeczowe wyjaśnienie powodów, dla których obowiązek nie został dopełniony. Warto oprzeć się na szczerej argumentacji, wskazując np. na nieznajomość zawiłych procedur po pierwszym w życiu zakupie działki, przeoczenie terminu wynikające z problemów osobistych czy błąd systemu płatności w banku.
Tabela: Kiedy czynny żal zostanie uznany, a kiedy odrzucony?
Poniższa tabela stanowi praktyczną ściągawkę z orzecznictwa organów podatkowych. Pokazuje, w jakich sytuacjach urząd bez problemu zaakceptuje Twój dokument, a kiedy procedura naprawcza okaże się bezskuteczna.
Sytuacja podatnika zgłaszającego czynny żal Decyzja urzędu Podstawa prawna / Uzasadnienie Pismo złożone przed jakimkolwiek wezwaniem, zaległość w pełni opłacona. Pełna akceptacja Spełnione wszystkie przesłanki ustawowe (art. 16 kks). Brak sankcji karnych. Złożenie pisma bez jednoczesnej zapłaty zaległego podatku i odsetek. Odrzucenie Brak naprawienia szkody finansowej. Czynny żal jest bezskuteczny do momentu uregulowania długu. Pismo wysłane po otrzymaniu zawiadomienia o wszczęciu kontroli podatkowej. Odrzucenie Złamanie zasady uprzedzenia organu. Urząd pierwszy odkrył nieprawidłowości (art. 16 § 5 kks). Czynny żal dotyczący niezłożenia druku IN-1, do którego dołączono prawidłowo wypełnioną deklarację. Pełna akceptacja Podatnik skutecznie dopełnił zaległego obowiązku informacyjnego.
Najczęstszym błędem formalnym popełnianym przez podatników jest kierowanie czynnego żalu do właściwego terytorialnie urzędu skarbowego. Należy pamiętać, że podatek od nieruchomości stanowi dochód gminy. Dlatego organem podatkowym w tej sprawie jest zawsze wójt, burmistrz lub prezydent miasta. To na adres urzędu gminy (lub miasta) należy kierować wszelką korespondencję.
Zawiadomienie można złożyć na kilka sposobów:
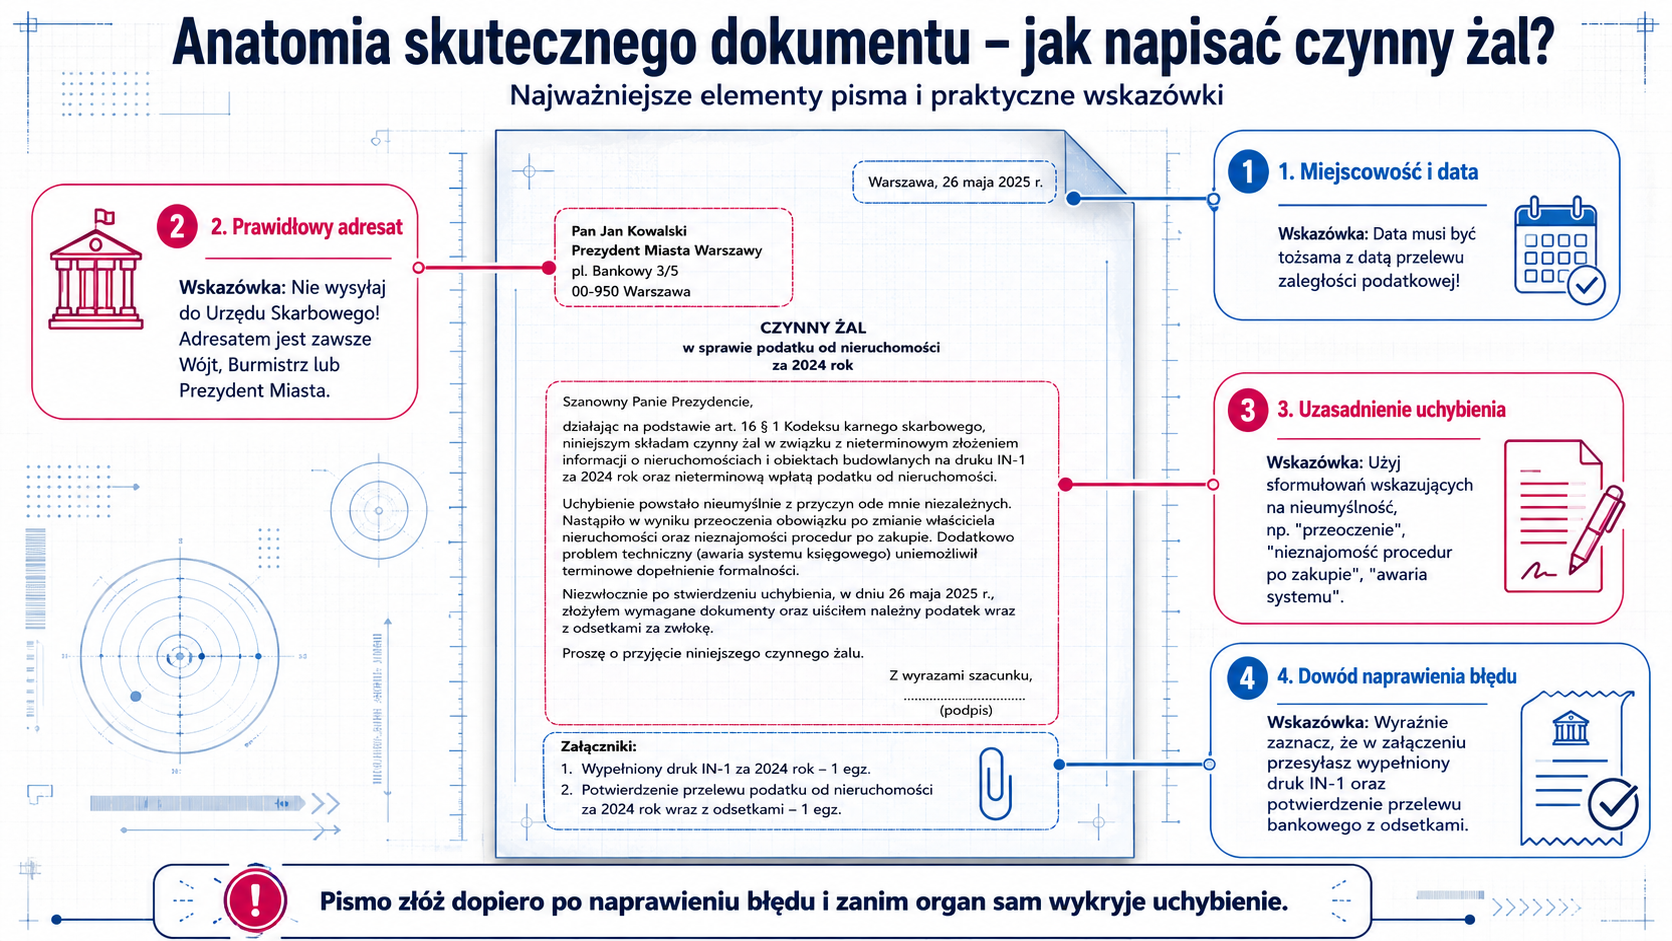 Anatomia skutecznego dokumentu – jak napisać czynny żal?
Brak zgłoszenia nieruchomości i opóźnienia w płatnościach to problemy, które z upływem czasu stają się coraz droższe w skutkach. Odsetki za zwłokę rosną z każdym dniem, a ryzyko interwencji urzędu i nałożenia potężnej grzywny jest bardzo wysokie. Złożenie czynnego żalu to bezpieczne, przewidziane prawem wyjście z tej niekomfortowej sytuacji. Wymaga jedynie szybkiego działania, poprawnego wypełnienia brakujących deklaracji, uiszczenia zaległości i szczerego przyznania się do błędu. Dzięki temu zabezpieczysz swoje finanse i zażegnasz ryzyko odpowiedzialności karnoskarbowej.
Potrzebujesz pomocy prawnika od nieruchomości?